viernes, 21 de febrero de 2014

EL TURISMO ARRANCA 2014 EN MÁXIMOS HISTÓRICOS

EL TURISMO ARRANCA 2014 CON EL MEJOR ENERO DE SU HISTORIA.

España supera por primera vez los 3 millones de viajeros en enero, pulveriza el anterior máximo histórico (2,8 millones en 2008) y dispara un 12,3% las llegadas en relación al año pasado.

Llegada turistas extranjeros.


El boom no termina. El turismo no quiere pasar página tras un año de récord y arranca 2014 marcando de nuevo máximos históricos. España recibió el mes pasado 3,06 millones de turistas internacionales, un dato que se dispara un 12,3% en relación al año pasado y que lo convierte en el mejor enero de la historia, según los datos publicados hoy el Ministerio de Industria. El sector supera así por primera vez en su historia los 3 millones de viajeros internacionales en el mes de enero. El país rebasa, con mucho, el anterior récord en dicho mes, alcanzado en 2008 con 2,87 millones de turistas extranjeros.

España sigue aprovechando los problemas de destinos rivales del Mediterráneo (fundamentalmente Egipto, instalado en la inestabilidad política) y capta buena parte de los flujos de turistas europeos desviados. Canarias, que tiene en invierno su verdadera temporada alta por su buen clima, está siendo la alternativa elegida por los touroperadores europeos para dirigir a sus clientes en sustitución de las playas del norte de África. El resultado: Canarias dispara un 13,7% sus llegadas y supera el millón de viajeros.

Cataluña es la segunda región más visitada, con más de 736.000 viajeros (+13,6%). Le siguen de lejos la Comunidad de Madrid -sorprendentemente, tras haberse instalado en una racha de malos datos-, con 348.000 turistas (+12,3%), y Andalucía, que dispara las llegadas un 23,6%, con algo menos de 332.000 visitantes. La peor cara la ofrece Baleares, con una caída del 11,3% de las llegadas, con 87.800 visitas.

Todos los grandes mercados emisores crecen, sin excepción. Las llegadas de turistas de Reino Unido crecen un 9,3%, hasta 552.500; las de Francia suben todo un 19,5%, con 493.400; las de Alemania también aumentan un 8,5%, con 443.300; y las de Países Nórdicos suben un 9,8%, con 375.800. Se apuntan incrementos también los dos mercados que, aun en pleno boom, peor se comportaron el año pasado: Italia (+8%) y Portugal(+5,8%).


jueves, 20 de febrero de 2014

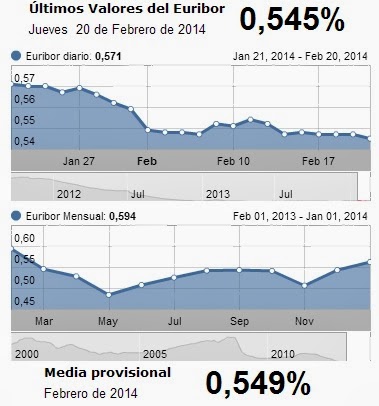
EURIBOR EN 0.545€

El Euribor baja hasta el 0.545%

El Euríbor, índice al que están referenciadas la mayoría de las hipotecas españolas, ha bajado dos milésimas en tasa diaria hasta el 0.545%.
   En los once días en los que ha habido actividad bancaria, el Euríbor se ha anotado siete  descensos y tres subidas, situando su media en el 0,549%. El índice cerró enero en el 0,562%.
De cerrar febrero en los niveles actuales, el Euríbor experimentaría una bajada de 0,045 puntos respecto al mismo mes del pasado año, con un ahorro de unos 2,41 euros en la cuota anual de las hipotecas medias de 120.000 euros a 20 años a las que les toque revisión.


miércoles, 19 de febrero de 2014

UNA CUARTA PARTE DEL SECTOR INMOBILIARIO CREE QUE EN 2014 LA VIVIENDA TOCARÁ FONDO

Sólo una cuarta parte del sector inmobiliario cree que el precio de la vivienda tocará fondo en 2014
El sector inmobiliario se encuentra en un punto de inflexión en el que los precios de la vivienda moderan su caída, pero el empleo y el crédito, que sustentan la demanda, siguen sin remontar el vuelo. Se espera que los fondos 'buitre' dejen paso a los inversores institucionales y que desembarquen los fondos asiáticos.


Sólo un 28% de los 250 altos directivos que han participado en el informe Tendencias 2014, de CB Richard Ellis, espera que el precio de la vivienda toque fondo en 2014, mientras que, entre los que esperan nuevas caídas, las previsiones apuntan a descensos inferiores al 10%.

Al mismo tiempo, alrededor de un 60% de los encuestados cree que la reactivación aún tardará un tiempo y que la actividad de la Sareb hará bajar o al menos estabilizar los precios de los activos inmobiliarios.

Desde la consultora inmobiliaria recuerdan que en 2013 hasta casi el 90% del sector esperaba caídas de precios en la vivienda, con lo que los resultados de este último informe sugieren que "el residencial se despereza".

Otro de los resultados apunta que uno de cada cuatro encuestados espera que en 2014 se inicien hasta 175.000 viviendas nuevas, "lo que ratifica cierta confianza añadida en el futuro residencial a medio plazo", según CB Richard Ellis.

La rehabilitación, locomotora del sector.

En lo que se refiere a la rehabilitación de viviendas, casi el 40% de los encuestados piensa que esta actividad será la principal locomotora residencial este año.

Con todo, el informe concreta que las oficinas sigue siendo el principal objetivo de los inversores en 2014. Un 37% de los encuestados certifica su interés por este tipo de activos, frente al 33% de 2013, al igual que en el caso del retail, donde este porcentaje pasa del 22% al 25%. En el caso del sector residencial, sólo el 19% se decanta por esta apuesta, un punto porcentual menos que el pasado año.

Inversores.

El presidente de CBRE Valuation Advisory, Javier Kindelan, ha explicado que esta foto fija de las preferencias de los inversores en España se enmarca en un momento de "recuperación" del sector inmobiliario en su conjunto.

Desde CB Richard Ellis se considera que la entrada de los inversores oportunistas en el mercado, sobre todo en el segundo tramo de 2013, ha sido fundamental para introducir liquidez y abrir la puerta, en una segunda fase, a los inversores institucionales, más temerosos del riesgo.

Así, el informe espera que en 2014 los principales actores sean estos fondos, con un 56% de las opiniones. Si bien, este porcentaje era del 67% en 2013. Al mismo tiempo, los que ven mayor protagonismo en el inversor institucional alcanzan el 12%, frente al 6% de un año antes.

Según Kindelan, estos movimientos sobre la visión de los inversores que tomarán las riendas del mercado inmobiliario en 2014 "dicen que está cambiando el ciclo". A la pregunta de si los fondos extranjeros han llegado para quedarse, el vicepresidente de CBRE España, Enrique Martínez-Laguna, ha señalado que su presencia sólo será sostenible si mejoran los fundamentales de la economía, y ha insistido que, sólo así podrían mejorar la valoración de los activos adquiridos para venderlos posteriormente, con una rentabilidad suficiente, a inversores más estables.

Martínez-Laguna se ha mostrado convencido, sin embargo, de que, al menos en 2014, se acelerará el traspaso de grandes carteras de activos desde las entidades financieras a los servicers, aunque ha advertido que éstos se irán atomizando puesto que la gestión de estos activos tiene poco margen de rentabilidad y sólo puede incrementarse a partir de grandes volúmenes.

Además, Martínez-Laguna ha anticipado que en 2014 "llegará a España el inversor asiático", especialmente el chino, que suele ser más lento en sus apuestas en tanto que analiza mucho sus operaciones, y se incrementará la llegada de inversores latinos, que son "muy sensibles a los cambios de ciclo".

martes, 18 de febrero de 2014

HASTA CUANDO CAERÁN LOS PRECIOS DE LA VIVIENDA?

¿Cuándo tocarán fondo los precios de la vivienda? En 2014 si la economía va bien.


¿Hasta cuándo caerán los precios de la vivienda en España? Desde hace tiempo que los analistas tratan de fijar una fecha, pero apenas hay acuerdo. No obstante, en un par de cuestiones sí hay unanimidad. Primero, que la mejora de la economía española está abonando el terreno para que el sector inmobiliario empiece a levantar cabeza. Y segundo, que hasta que no se reactive el crédito –la concesión de hipotecas está en mínimos históricos- los precios de las casas no terminarán de tocar fondo. Con todo, se aprecia un cierto cambio de tendencia en este 2014, dado que el grueso del ajuste ya se ha producido.
Así, según un reciente informe de Deutsche Bank sobre la situación de los mercados inmobiliarios en 11 países de la zona euro, la imparable caída de los precios de la vivienda en España desde que estallara la crisis inmobiliaria en 2008 podría tocar a su fin en 2014 si se consolida la recuperación de la economía. Según el Banco de España, el PIB español avanzó un 0,3% al cierre de 2013 y las previsiones del Gobierno apuntan a un crecimiento cercano al 1% este año. Asimismo, el propio banco de inversión alemán acaba de revisar al alza su pronóstico de crecimiento para España hasta el 0,8% anual. Y en su estudio inmobiliario viene a decir que la recuperación de la economía y la del sector inmobiliario van de la mano, de manera que "los precios estables o a la baja en la vivienda frenan la economía".
El estudio señala que España es uno de los países donde el pronunciado ajuste de los precios ha permitido que las casas vuelvan a estar en niveles más asequibles. “Han mejorado los ratios de asequibilidad y si la velocidad del ajuste se mantiene y la economía se recupera al ritmo actual, el mercado de la vivienda podría tocar fondo en 2014”.
El banco germano considera que España, junto con Irlanda, Grecia y Holanda, se encuentra en el grupo de países con economías debilitadas en los que se han producido intensas caídas en los precios de las casas. E Irlanda es el ejemplo más extremo. Es allí donde los excesos del ladrillo sobrecalentaron más los precios de la vivienda y donde el estallido de la burbuja ha tenido más impacto, con un descenso acumulado de precios del 50% desde máximos. El colapso del ladrillo y de la banca llevó al Gobierno irlandés a pedir un rescate en 2010. Grecia, también rescatada, y España, con ayudas al sector financiero, tampoco se quedan atrás en la corrección de precios, del 30%. Y en Holanda los descuentos son de hasta el 20%.
Estas cifras contrastan con las de otros países también con problemas, como Portugal e Italia, donde el coste de las casas solo ha bajado un 5% y un 10% desde el pico, respectivamente. Según Deutsche Bank, ambos países no se han visto tan afectados por la burbuja inmobiliaria, aunque sí han tenido que hacer frente a la recesión económica. En Francia, los precios también cayeron un 10%, pero hasta el año 2009 en el que empezaron a recuperarse. En el extremo opuesto se sitúan Austria y Alemania, con economías relativamente sólidas pese al azote de la crisis y donde los precios de la vivienda han mantenido una tendencia alcista.
Deutsche Bank advierte que en muchas zonas “el ajuste todavía no se ha completado”, pero destaca que en países como España y Holanda la caída del valor de los inmuebles podría estar en su fase final. De hecho, las últimas estadísticas apuntan a que los precios en España frenaron su descenso en 2013 con respecto a los años anteriores. E incluso en Irlanda, la Oficina Central de Estadística (CSO) ha registrado el primer repunte de los precios de la vivienda en cinco años.

lunes, 17 de febrero de 2014

EL 39% DE LAS VIVIENDAS VENDIDAS EN 2013 FUE SIN HIPOTECA.

El 39% de las casas que se compraron en 2013 fue sin hipoteca.

2012 fue el primer año que cerró con más compraventas que nuevos créditos hipotecarios

Las compras por parte de extranjeros representan ya el 11,1% del total


Una estadística más, esta vez la elaborada por el Colegio de Registradores de la Propiedad, certifica que 2013 fue un mal año para el mercado de la vivienda. Sin embargo, en la segunda mitad del año se produjeron ciertas circunstancias que indican que podría estar ante un inminente cambio de tendencia.
En cuanto al número de compraventas, se confirma que 2013 cerró con un nuevo mínimo anual, ya que apenas se contabilizaron 329.146 compraventas, un 0,48% menos que un año antes y la cifra más baja de toda la serie histórica, iniciada en 2004.
Este volumen de transacciones contrasta con las apenas 200.124 nuevas hipotecas contratadas sobre vivienda durante el pasado ejercicio, lo que supone también la cifra más baja de la serie histórica y un descenso nada más y nada menos del 26,5% sobre los créditos suscritos un año antes. Así, mientras que tradicionalmente siempre se han registrado más hipotecas que compraventas (no siempre una hipoteca iba asociada a una compraventa de vivienda), ya en 2012 se cruzaron ambas gráficas por el cierre del grifo de la financiación y la débil demanda de inmuebles.
Así, como ahora al suscribir un crédito hipotecario es obligatorio consignar si su finalidad es la compraventa de la vivienda que figura en la garantía, el cruce de ambas cifras (ventas de casas y nuevos préstamos) permite discernir qué porcentaje de inmuebles se adquirieron al contado.
El año pasado fueron un total de 129.022, el 39% del total y más del doble de las registradas un año antes, cuando alcanzaron las 58.494, el 17,6% del total. Tal y como argumentó la directora de Relaciones Institucionales del Colegio de Registradores, Beatriz Corredor, la explicación a este fenómeno hay que buscarla en que el segmento que mejor se está comportando en la compra de viviendas. Por una parte, se encuentra el de la demanda más solvente o aquellos hogares con ahorro previo que al haber bajado tanto los precios de las casas no requiere de hipoteca para financiar su adquisición. Y por otro lado, la demanda de extranjeros, que por regla general tampoco demandan crédito hipotecario al comprar su residencia de vacaciones en España.
En cuanto al resto de variables, según los registradores, el precio de la vivienda, calculado según el índice de precios de viviendas por ventas repetidas de la misma finca, basado en la metodología Case y Shiller, bajó un 1,25% en 2013, lo que sitúa el ajuste acumulado desde máximos en el 31,12%.
Entre octubre y diciembre, los precios experimentaron un incremento del 2,16% con respecto al trimestre anterior. Se trata del segundo incremento trimestral consecutivo, "aunque será preciso esperar a los resultados de los próximos trimestres para constatar si el incipiente cambio de tendencia se confirma o se trata de una situación coyuntural", aseguró hoy durante la presentación de las cifras Beatriz Corredor.
En cuanto a la demanda por parte de extranjeros, ésta siguió un año más animando el mercado español, de forma que en el último trimestre de 2013 las operaciones protagonizadas por extranjeros llegaron a representar el 12,85% del total de las compras de vivienda. En datos anualizados, el año pasado el porcentaje de operaciones realizadas por foráneos se situó en el 11,1%, el más elevado de la serie histórica. Cifra que además supone superar los niveles que había antes de la crisis. Los británicos se mantienen como los extranjeros que más viviendas compran en España, con un 15,10% de las transacciones, seguidos de los franceses, con el 9,8% y los rusos, con el 8,5%.

jueves, 13 de febrero de 2014

EL EURIBOR BAJA HASTA 0.552%

El Euribor baja dos milésimas hasta el 0.552%.

El Euríbor, índice al que están referenciadas la mayoría de las hipotecas españolas, ha bajado dos milésimas en tasa diaria y ha recalado en el 0,552%.
Tras la decision del Banco Central Europeo (BCE) de mantener los tipos de interés de la zona euro en el mínimo histórico del 0,25%, el índice no consigue marcar una tendencia clara.
En los ocho días en los que ha habido actividad bancaria, el Euríbor se ha anotado cuatro descensos y tres  subidas. El índice cerró enero en el 0,562%.
De cerrar febrero en estos niveles, el Euríbor experimentaría una bajada de 0,044 puntos respecto al mismo mes del pasado año, con un ahorro de unos 2,4 euros en la cuota anual de las hipotecas medias de 120.000 euros a 20 años a las que les toque revisión.


miércoles, 12 de febrero de 2014

ESPAÑA EL PRIMER PAÍS DE EUROPA EN LOGRAR UNA CONSOLIDACIÓN EN EL MERCADO INMOBILIARIO

El dinero vuelve al mercado inmobiliario.

España ha pasado de “inversión desaconsejable” a “mercado estrella” según un informe de PwC y ULI.


El inicio de la recuperación económica en Europa y la desaparición de incertidumbres sobre la zona euro atraen a los inversores institucionales, fondos, gestoras de inversión y compañías inmobiliarias, según el informe Tendencias del Mercado Inmobiliario en Europa 2014, elaborado por PwC y Urband Land Institute (ULI), a partir de más de 600 entrevistas.
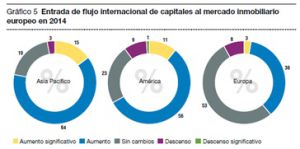
El capital, la confianza y el optimismo vuelven al sector inmobiliario, asegura el informe que apuesta porque el dinero procedente de Asia, y América, incluyendo fondos soberanos, afluye y afluirá al mercado europeo a niveles similares a los previos a la crisis, buscando la diversificación. 
El 70% de los encuestados confía en el aumento del dinero de aseguradoras, fondos de deuda y otros prestamistas alternativos que ya están consiguiendo que el mercado de deuda europeo empiece a mejorar. En cambio, solo el 40% cree que la banca de Reino Unido o Alemania abrirá el grifo de la financiación.
En el informe se confirma lo apuntado en la edición anterior: el aumento del interés inversor ha impulsado la competencia por los buenos edificios de oficinas o comerciales en los mejores emplazamientos, lo que ha disparado los precios, tanto que el 60% de los encuestados considera que los activos prime están sobrevalorados.El agujero que abre la falta de financiación está siendo ocupado por fondos especializados y por las aseguradoras que se han introducido en el mercado de la financiación de deuda. En agosto de 2013, según uno de los encuestados, había 17 fondos de deuda centrados en el mercado europeo, "con un objetivo de financiación de unos 9.200 millones de euros (12.400 millones de dólares)".
La consecuencia inmediata, es que comienza la búsqueda de activos con recorrido para obtener rentabilidad, con lo que pierden atractivo los activos tradicionales y, con ellos, las ciudades de Londres y París y ahí surge España, concretamente Madrid y Barcelona, con activos como centros de datos, residencias de estudiantes y deuda inmobiliaria.
"Nuestro país ha pasado de ser la oveja negra a convertirse en uno de los mercados estrella: los fondos oportunistas vienen atraídos por los activos distressed (con grandes descuentos) y los inversores institucionales tradicionales, por activos como oficinas, los locales comerciales, hoteles y ocio", según el informe de PwC y ULI.
La perspectiva es que durante 2014 continuará la afluencia de inversores a Madrid y Barcelona iniciada tras la puesta en marcha de la Sareb.
A medio y largo plazo, los inversores institucionales tradicionales desembarcarán en España y competirán con los fondos oportunistas. Pero con cautela. Aunque durante los tres primeros trimestres de 2013 la inversión en España se disparó en un 198% (partía de una base muy baja: 2.400 millones de euros), se mantienen las reservas hasta que no consiga un buen volumen de la financiación que los bancos no aportan.
Lo cierto es que Madrid y Barcelona escalan posiciones desde los últimos puestos a la mitad de la tabla 10 y 14 posición, entre las ciudades más atractivas para nuevas inversiones inmobiliarias. Un encuestado apunta dos productos interesantes: inmuebles con administraciones públicas como inquilino en Madrid y el sector hotelero en Barcelona.
A la cabeza de ciudades europeas con mayor interés para las inversiones tradicionales se sitúan Múnich, seguida de Dublín que proviene del puesto 21, Hamburgo, Berlín y Londres.
Como novedad, el informe relaciona la falta de crecimiento demográfico con el volumen de desocupación de oficinas.
Merece capítulo aparte la sostenibilidad. Tres de cada cuatro encuestados incluyen la sostenibilidad en su estrategia de negocio y el 50% consigue cobrar rentas más altas a inmuebles sostenibles.
Los inversores institucionales y aseguradoras presentes en los mercados de deuda inmobiliaria están aplicando criterios de inversión responsable a los fondos tanto a la hora de invertir como a la de conceder financiación. La sostenibilidad y la calidad de vida van tomando posiciones. "Los propietarios de activos a largo plazo quieren edificios que impacten positivamente en el entorno de sus comunidades locales, lo cual a menudo se entiende como un retorno social sobre la inversión".
El sur de Europa
Los entrevistados eligen el sur de Europa como el lugar preferido en el que invertir. En ese escenario, "España se beneficia de las dimensiones de su mercado y de las previsiones que apuntan a que será el primer país de la región del sur europeo en lograr una consolidación de su recuperación", según el informe de PwC y ULI.
Los fondos oportunistas tienen la vista puesta en Madrid y Barcelona y se espera que "en 2014 abundarán las operaciones corporativas, especialmente a medida que la Sareb ponga nuevos activos inmobiliarios y
préstamos a la venta. Los inversores tradicionales más solventes pueden ser más reticentes , pero sin duda las conversaciones ya se han iniciado".
Lisboa muestra signos de recuperación. "Todos los operadores vemos que el mercado está cambiando a mejor. La gente ya vuelve a hablar de negocios", es una de las opiniones de los expertos sobre la capital portuguesa. La decisión de la alemana Deka Inmobilien de comprar un bloque de oficinas en el complejo lisboeta Parque de las Naciones ha marcado un hito. "Pero, la principal revelación es el movimiento de capitales que está entrando en España, que ha pasado de ser una"inversión desaconsejable" a convertirse en el "mercado estrella"de la noche a la mañana. No se trata tanto de una búsqueda de valor sino más bien de que todo el mundo lo está haciendo y no te lo quieres perder, según indican algunos de los encuestados más escépticos.
Repiten en España lo ya ensayado con el banco malo irlandés, la National Asset Management Agency cuando el sector bancario comenzó a aflorar las carteras y préstamos problemáticos.