viernes, 31 de enero de 2014

19.567, DESAHUCIOS EN LOS 6 PRIMEROS MESES DE 2.013

EL NUMERO DE DESAHUCIOS SE SITUÓ EN 19.567 EN LOS SEIS PRIMEROS MESES DE 2.013.


El número de desahucios registrados en España en el primer semestre de 2013 se situó en 19.567, de los que 15.451 fueron vivienda habitual y 4.116 suponían otro tipo de vivienda, según los datos hechos públicos este martes por el Banco de España.
En los primeros datos publicados por la institución a diciembre de 2012, el número total de desahucios se situó en 23.774, de los que 20.540 fueron entregas judiciales de vivienda vacía y 3.234 correspondieron a viviendas ocupadas.
En concreto, entre enero y junio de 2013 se entregaron judicialmente un total de 18.256 viviendas vacías y 1.311 viviendas ocupadas. En 88 casos tuvieron que intervenir las fuerzas del orden.
Según explica el organismo que dirige Luis María Linde, en los seis primeros meses de 2013 el porcentaje de daciones en pago sobre el total de viviendas entregadas fue del 32,3%, frente al 35,7% del año anterior.
El porcentaje de viviendas vacías en las entregas judiciales en el primer semestre del año pasado fue del 93,3%, frente al 86,4% de un año antes. Este porcentaje se mantiene en el caso de vivienda habitual (frente al 85,1% en el ejercicio 2012).

jueves, 30 de enero de 2014

TORREVIEJA, UN PARAISO AL ALCANCE DE TU MANO.

EL EURIBOR BAJA HASTA EL 0.566€.

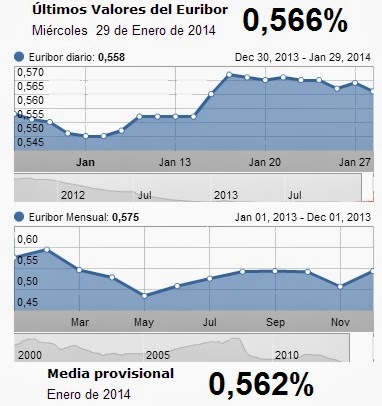
El Euribor baja tres milésimas hasta el 0.566%.

El Euríbor, índice al que están referenciadas la mayoría de las hipotecas españolas, ha bajado tres milésimas en tasa diaria en el 0,566%
El índice, previsiblemente, se anotará un su segundo repunte consecutivo en tasa mensual en enero.
A falta de dos valores para cerrar el mes, la tasa correspondiente al primer mes del año se sitúa en el 0,562%. Pese al repunte mensual, este nivel supondría una reducción de 0,013 puntos porcentuales respecto al mismo mes de 2013.
De cerrar así el mes, el Euríbor conllevaría a un ahorro de unos 8,8 euros en la cuota anual de las hipotecas medias de 120.000 euros a 20 años a las que les toque revisión.


miércoles, 29 de enero de 2014

EL STOCK DE VIVIENDAS VACÍAS SE AGOTARÁ EN 2017

EL STOCK DE 400.000 VIVIENDAS VACÍAS SE AGOTARÁ ENN 2017, SEGÚN TINSA.

Siempre que la evolución del PIB, el crédito y el empleo sea favorable.

casa-carrito-thinkstock.jpg
La tasadora Tinsa observa una ligera mejora en la concesión de crédito que podría dar lugar a una progresiva reducción del stock de viviendas hasta su liquidación total a lo largo de 2017 y, en paralelo, a una reactivación de la construcción de viviendas desde el segundo semestre de 2015, que permitiría abastecer a la demanda a partir de 2018 sin generar grandes tensiones de precios.

Estas previsiones se han realizado a partir de la consideración de que el PIB seguirá recuperándose al ritmo actual, así como el empleo, y de una estimación del excendente de viviendas de 400.000 inmuebles al cierre de 2013. Las cifras del Ministerio de Fomento arrojan 583.500 viviendas vacías al cierre de 2012, un año antes.

De acuerdo con Tinsa, este stock será absorbido de aquí a 2017 si continúa la demanda estimada durante 2014 y 2015. Así, se espera que se reduzca hasta las 300.000 unidades a 1 de enero de 2016, ya que, por una parte se espera una demanda de 200.000 unidades hasta tal fecha, pero por otra, alrededor de 100.000 viviendas serán puestas a la venta por la Sareb y las entidades financieras.

De media, la tasadora prevé una demanda anual de unas 100.00 viviendas anuales en los próximos cuatro años, por lo que deducen que se agotaría el volumen de casas vacantes. Eso sí, siempre que la evolución del PIB continuase en una senda positiva, la destrucción de empleo se frenase y se restableciese el acceso al crédito.

En este contexto, Tinsa plantea incluso un crecimiento de la construcción, que podría reactivarse durante el segundo semestre de 2015.

Con todo, como ha explicado el director general comercial de Tinsa, Íñigo Valenzuela, el mercado inmobiliario español se compone de muchos submercados, algunos de los cuales ya han incluso liquidado dicho excedente de viviendas.

En este sentido, el director de Comunicación y Marketing de Tinsa, Raúl García, ha avanzado que el camino de la absorción de la sobreoferta pasa primero por lugares como Baleares o Canarias, donde ya crecen las compras y se moderan los precios. Les seguirían los centros consolidados de las ciudades, en los que siempre existe una fuerte demanda y poca oferta; por las zonas donde el producto no se ha quedado obsoleto y por las regiones consolidadas de costa.

Nuevos actores


Tinsa también ha hecho un repaso por los actores que previsiblemente entrarán en escena en el sector inmobiliario durante los próximos años. Es el caso de los compradores extranjeros no residentes, que incrementaron sus adquisiciones de pisos en el tercer trimestre de 2013 en un 33,8% interanual.

Otro de los nuevos actores son los grandes fondos de inversión, que se están haciendo con la gestión de las divisiones de activos inmobiliarios de la banca con grandes descuentos y que, según Valenzuela, "tratarán de venderlos al mayor precio posible".

En el caso de las Socimis, García cree que "podrían reactivar el alquiler", aunque aún hacen falta, a su juicio, mayores incentivos para su constitución, con lo que el verdadero tirón de los arrendamientos vendrá en 2014 y años sucesivos, según Tinsa, por la necesidad de emancipación de muchos jóvenes con contratos con baja remuneración.

Por último, la tasadora considera que la Sareb no ha tenido gran impacto en la dinamización del sector en 2013 desde el punto de vista puramente comercial, aunque sí un "papel crítico" para la recuperación de la confianza de los inversores mayoristas

lunes, 27 de enero de 2014

LA COMPRA DE CASAS POR EXTRANJEROS SE DISPARA UN 31.5%

La compra de casas por extranjeros se dispara un 31,5% a junio de 2013.

La rebaja de precios que acumula la vivienda explica el alza de las ventas.

Además de británicos, franceses y rusos, repuntan con fuerza belgas, suecos y noruegos.


¿Será España la California europea? Ya en pleno boom inmobiliario se utilizó esta tesis para tratar de explicar por qué se iniciaban cada año más de 600.000 casas, un nivel superior al de Francia, Alemania y Reino Unido juntos. Los promotores insistían que si se aprovechaban bien los atractivos de España (clima, gastronomía, infraestructuras y servicios públicos, entre otros), ésta podría convertirse en el principal foco de atracción de buena parte de los jubilados del norte y centro de Europa.
Ahora, superada la amenaza del rescate, que ha mejorado la percepción del país en el exterior y, sobre todo, tras la rebaja de precios que acumulan los inmuebles (entre un 40% y un 50% de promedio desde máximos), las cifras demuestran que España vuelve a estar entre los destinos preferidos por los extranjeros para comprar su segunda residencia.
11.000 visados al día
Así, durante el primer semestre del año pasado se vendieron 24.552 casas a extranjeros, según las cifras facilitadas por el Consejo General del Notariado. Este volumen significa un aumento del 13,6% respecto a idéntico periodo del año anterior, pero tiene matices. De esas transacciones, más de la mitad, el 53,8%, correspondió a las operaciones hechas por no residentes (que sumaron un total de 13.233 adquisiciones, un 31,5% más anual), que ya compran más pisos que los extranjeros que viven en España, algo que solo había ocurrido en 2008, cuando estalló la crisis; y volvió a pasar tímidamente en 2012, momento en el que empezó a recuperarse la inversión en vivienda por parte de los foráneos.
En la clasificación por nacionalidades de los no residentes, todos los países de los que se tienen datos significativos muestran crecimiento anuales, excepto los italianos que apenas protagonizaron 292 transacciones hasta junio pasado, el 7,8% menos que en idéntico periodo de 2012.
En términos absolutos, los británicos continúan siendo los que más casas compran en España, con un total de 2.076 de enero a junio del año pasado, un 15% más que 12 meses antes. Les siguen losfranceses, con 1.641 inmuebles y un alza del 43% y ya a muy corta distancia se sitúan los rusos, que registraron en esos primeros seis meses 1.338 transacciones, un 13% más que durante el mismo semestre de 2012. Y es que desde hace dos años, los rusos se han consolidado como el mercado más pujante entre los extranjeros que compran vivienda en España y todo apunta a que esta tendencia no hará otra cosa que crecer. Valga como muestra el dato ofrecido la semana pasada por el ministro de Asuntos Exteriores, José Manuel García-Margallo, quien desveló que el consulado español en Rusia está tramitando 11.000 visados al día. Muchos de esos visitantes, sin duda, acabarán comprando casa. Por detrás de los rusos, destaca también el desembarco de belgas, suecos y noruegos.

Campañas de promoción y otros avatares

A pesar de la fuerte crisis económica y de la mala imagen que llegó a proyectar España por los casos de viviendas construidas de manera presuntamente ilegal, lo cierto es que ahora la situación parece mejorar. En países como Bélgica es común ver en la prensa centenares de anuncios que animan a comprar piso en España.
Esto es lo que explica que uno de los países con un nivel de ahorro familiar más elevado de Europa se esté convirtiendo en uno de los mayores demandantes de vivienda en España. Según las cifras facilitadas por los notarios, de enero a junio los belgas compraron en España 1.321 casas, nada menos que un 61,6% más que en el mismo periodo del año anterior, lo que les eleva una posición en el ranking y les convierte en el cuarto mercado en importancia, por encima incluso de los alemanes que, pese a todo, también crecieron un 20,6%. Suecos y noruegos también parecen querer huir de una climatología mucho más hostil que la española y compraron más casas que el año anterior a ritmos del 77,4% y un 20,6% más, respectivamente. Los expertos sostienen que además de las agresivas campañas publicitarias, para los extranjeros de fuera de la UE la simplificación en la obtención del visado y la perspectiva de obtener el permiso de residencia en España por inversiones inmobiliarias superiores a los 500.000 euros están siendo claves para animar las compraventas. Todo lo contrario ocurre, entretanto, en las compras de pisos por parte de los extranjeros residentes, más afectados por la grave crisis económica que aún azota el país. Solo crecen las de los marroquíes, belgas y británicos, entre otros. Y, sin embargo, caen sobre todo las de los chinos, colombianos, ecuatorianos y rumanos.

sábado, 25 de enero de 2014

MEJORES HIPOTECAS EN EL INICIO DE AÑO

¿Cuáles son las mejores hipotecas en el inicio del año?
Vivimos un inicio de año con noticias hipotecarias positivas, en cuanto a la oferta comercial de algunas entidades financieras. ¿Cuáles son las mejores hipotecas del momento?

Mejores hipotecas de principios de 2014
Por primera vez desde que nos sumergimos en esta larga crisis económica, las opciones para hipotecarse han dejado de empeorar y, con timidez pero de forma clara, mejoran en algunos casos.

En materia de compra-venta de inmuebles libres, fuera de los balances de los bancos, Bankinter fue el primer banco en publicitar hipotecas a un tipo razonable y, además, con opciones de dación en pago en su clausulado. Deja en evidencia que esta posibilidad jurídica no tiene por qué encarecer los préstamos, si los requisitos y análisis de riesgo son los adecuados. La Hipoteca Sin, también llamada "Hipotica" de Bankinter lanzada a finales de septiembre mantiene su tipo desde Euribor + 1,95%. Permite financiar la compra de nuestra primera vivienda pero para lograr este tipo hay que cumplir una serie de requisitos: que los ingresos de todos los titulares del préstamo alcance al menos los 3.000 euros mensuales, obliga a la domiciliación de la nómina y 3 recibos y también se debe contratar seguro de hogar y otro de vida. No tiene comisión de apertura.

Este producto de financiación ha marcado la tendencia posterior del mercado, en cuanto a rango de tipos de interés, exigencias de ahorros y vinculación. Resumiendo, las condiciones hipotecarias ofertadas y exigencias que están marcando este 2014 y que, probablemente, lo sigan determinando son: Tipos de interés por debajo de Euribor + 2, pero sin acercarse al diferencial de un punto porcentual. No es descabellado pensar que bien entrado el año, haya alguna competencia que se acerque a Euribor + 1,50, pero no será hasta que la situación económica y la morosidad del banco en cuestión mejoren de forma notable.

El crédito competitivo para que las clases medias compren vivienda, ni está ni se le espera. Al menos si consideramos como clase media a las familias cuyos ingresos no superan los 1.000 euros por persona. Los 2.500 a 3.000 euros son los ingresos netos mínimos que los bancos exigen de los titulares hipotecarios, con lo que dos mileuristas quedan fuera del mercado.

Sin ahorros, no vale la pena entrar por la puerta de una oficina bancaria o intentar tramitar una hipoteca online. La época en que era posible contratar un préstamo al 100% más gastos, con nuestra corriente casi a 0, han pasado a la historia. Realmente nunca se debería haber concedido crédito a clientes sin capacidad de ahorro. Otra cosa es el nivel de ahorros exigido. La oferta actual, que como máximo financia el 80% del valor de compra-venta, obliga a tener ahorrados el 20% del valor de la casa más una cantidad superior al 10% de la hipoteca, lo que deja fuera del mercado a un número muy importante de demandantes. Antes o después, algún banco financiará el 100% de la compra-venta a tipos competitivos, exigiendo solo que se aporten los gastos de la operación.

Si no lo hacen aún, es porque estas hipotecas las limitan a los que les compran casas a los bancos. Hay que decir que la oferta de hipotecas de pisos de bancos es muy opaca. Se puede comprar casas a los bancos a Euribor +1,25%, pero no lo publicitan.

El próximo competidor que entra en escena es el coloso Banco Santander, que tanto con su marca tradicional como con su online, iSantander, ofrece la nueva Hipoteca de Banco Santander, destinada a la compra de vivienda nueva, primera o segunda residencia y referenciado a Euribor + 1,99%. Sin comisiones de apertura, de estudio, su plazo máximo varía según el tipo de vivienda, hasta 30 años para primera vivienda y de 25 años en caso de segunda vivienda, con un límite de financiación que varía también por la naturaleza de la vivienda entre el 80% del valor de tasación o precio de compra-venta (el menor de los dos) si fuera primera y un 70% si fuera segunda. Respecto a la vinculación para conseguir este tipo de interés, hay que domiciliar la nómina (o suma de las nóminas de los prestatarios) por importe superior a 2.500 euros o de los seguros sociales en el caso de ser autónomo, realizar compras con 4B o Visa del Banco por importe superior a 500 euros, pagar al menos 9 recibos a través de la cuenta en la que está domiciliado el préstamo en los 3 meses anteriores a la revisión del préstamo y contratar un seguro multirriesgo hogar con Aegon Santander Generales, Seguros y Reaseguros, regalando el importe equivalente a la prima del seguro del primer año. El problema claro de esta hipoteca es la vinculación mínima, que encarece y dificulta en gran medida disfrutar de sus mejores tipos de interés.

Además deja en evidencia, a nuestro modo de ver, la falta de estrategia diferenciada entre en Banco Santander y el iSantander. Un banco online no puede replicar lo que hace su matriz; una hipoteca online ha de tener poca vinculación, si quiere tener sentido. Muy relacionado con lo que decimos, acaba de entrar en la liza el competidor online de referencia, ING Direct.

Con su Hipoteca Naranja, ING Direct ha reducido los tipos de su hipoteca de referencia desde Euribor + 2,29% a Euribor + 1,99%. Su plazo de amortización es de hasta 40 años, sin comisiones ni cláusulas de suelo. Para ello debe ser considerado cliente activo cumpliendo los siguientes requisitos: tener nómina domiciliada o tenga contratado algún producto de ahorro o inversión con la entidad. Con esta hipoteca ya empezamos a competir de forma transparente, ya que la vinculación es más que razonable.

En cuanto a las subrogaciones o cambio de banco, forma que tiene un cliente de mejorar las condiciones de su hipoteca, poco interés muestran las entidades financieras en captar clientes de otros bancos. A fin de cuentas, las buenas condiciones de los buenos momentos están a años luz de los tipos actuales. La mejor de Deutsche Bank, por ejemplo, resulta interesante a un público objetivo más que limitado. Los que podrían estar interesados en ella, hipotecados con Euribor más tres y peores, llevan poco tiempo como para que la subrogación tenga éxito.

La HipoteCambio db que comentamos ofrece un 3% de interés el primer año y el resto de los años Euribor + 1,95%. Para conseguir el interés del primer año hay que contratar un seguro de pagos protegidos (en caso contrario se pagaría un 3,50%) y para el resto de los años: domiciliación de nómina o ingreso mensual equivalente por importe mínimo igual a una cuota del préstamo, domiciliación de al menos 3 recibos mensuales de suministros básicos, contratación de una tarjeta de débito y una tarjeta de crédito Deutsche Bank, con utilización mínima anual de la tarjeta de crédito por importe de 3.000 euros, seguro de hogar y seguro de vida por un importe mínimo equivalente al 70% del capital vivo del préstamo.

Se puede resumir la actualidad hipotecaria como el fin de la travesía en el desierto, pero sin llegar en absoluto a oasis alguno.

viernes, 24 de enero de 2014

EL GOBIERNO REBAJA EL IVA EN TRANSACCIONE DE ARTE

El Gobierno prorroga la subida en Sociedades y rebaja el IVA del 21% al 10% en las transacciones de arte

El Consejo de Ministros ha dado hoy luz verde a varias medidas fiscales: ha aprobado una rebaja del IVA al 10% en las trasacciones de arte y ha prorrogado a este año el alza en la retención en el Impuesto de Sociedades (del 19% al 21%) como ya ocurrió con la subida del IRPF. Además, el Gobierno ha nombrado a José Luis Escrivá como nuevo director de la Autoridad Fiscal Independiente.


Rebaja del IVA cultural para los marchantes de arte.

La vicepresidenta del Gobierno, Soraya Sáenz de Santamaría, ha anunciado en la rueda de prensa posterior al Consejo de Ministros que ha habido una modificación en la ley del IVA que supone "una rebaja en la tributación del 21% al 10% de las entregas de objetos de arte, por ejemplo, en importaciones para equipararnos de nuevo a la práctica de otros países de la zona euro" como Alemania o Italia, donde este porcentaje ronda el 10%.

Se trata de "una medida de apoyo" a autores de pinturas, galerías coleccionistas, anticuarios y marchantes, entre otros. La medida llega a pocos días de la inauguración de la Feria Internacional de Arte Contemporáneo, ARCO.

La vicepresidenta ha asegurado que podría haber novedades en otros ámbitos culturales y que esta medida "es un primer paso". Para la próxima reforma tributaria "consideramos una serie de medidas y, entre ellas, medidas del IVA cultural y hemos decidido adelantar ésta relacionada con las obras de arte", ha explicado. Sáenz de Santamaría ha insistido en que "se están estudiando nuevas medidas con el cine" y que la próxima reforma fiscal incluirá incentivos fiscales para la cultura.

Además, Sáenz de Santamaría ha dicho que la retención en el Impuesto de Sociedades del 21% en lugar del 19% se prorroga también en 2014 como ya ocurrió con la subida fiscal en el IRPF pero que ya se incluyó en los Presupuestos Generales del Estado de este año.

Preguntada sobre la evolución del paro en los últimos 24 meses, la vicepresidenta ha querido “tener una visión más amplia”. Según ha dicho, “hace unos meses las preguntas aquí eran sobre el rescate y eso se ha evitado”.

Y ha añadido: “Evidentemente queda muchísimo que trabajar, estamos dando pasos para cambiar esa tendencia. Ahora estamos empezando a ver elementos que nos permiten hablar de un cambio de tendencia”.

José Luis Escrivá, nombrado director de la Autoridad Fiscal Independiente.

El Gobierno ha anunciado también hoy que José Luis Escrivá Belmonte ha sido nombrado director de la Autoridad Fiscal Independiente por el Consejo de Ministros, mandato que ejercerá por un periodo de tres años renovables hasta un máximo de seis.

Sáenz de Santamaría ha incidido en el reconocido prestigio del elegido con un amplio currículum en diversos organismos de relevancia.

El objetivo de la Autoridad Fiscal Independiente es garantizar el cumplimiento del principio de estabilidad presupuestaria de todas las administraciones públicas.

Licenciado en Ciencias Económicas y doctor en Economía, Escrivá ha sido también consultor en organismos internacionales como el Fondo Monetario Internacional o las Naciones Unidas. Además, ha sido director de la Oficina para las Américas y responsable de la División de Política Monetaria del Banco Central Europeo (BCE).

En el ámbito privado, el presidente de la Autoridad Fiscal Independiente ha ocupado también la Dirección del Servicio de Estudios de BBVA.

Aprobada la quinta edición del Plan PIVE.

Por otro lado, el Consejo de Ministros ha aprobado a la quinta edición del Plan PIVE de incentivos a la compra de automóviles, dotado con 175 millones de euros, con lo que el Ejecutivo acumula una inversión de 578 millones destinada a programas de renovación del parque de vehículos.

El Plan PIVE 5, que entrará en vigor previsiblemente el lunes 27 de enero, permitirá la renovación de 175.000 vehículos antiguos al ser sustituidos por otros tantos automóviles más eficientes y seguros.

A grandes rasgos, el programa consiste en un incentivo de 2.000 euros (mil aportados por el Gobierno y mil por las marcas) para adquirir un coche nuevo a cambio de entregar para el achatarramiento un automóvil de al menos diez años de antigüedad. En el caso de familias numerosas y coches de más de cinco plazas, la ayuda sube a 3.000 euros.

Con la puesta en marcha de la quinta edición de este plan, el Ejecutivo de Mariano Rajoy acumula una inversión de 578 millones de euros en los sucesivos programas de renovación del parque de vehículos: 75 millones del primer PIVE, 150 millones del segundo, 70 del tercero, otros 70 del cuarto y 175 millones del quinto, además de los 38 millones del PIMA Aire.

El Plan PIVE 5 tendrá un efecto dinamizador sobre la economía española de cerca de 2.000 millones de euros. Este impacto positivo contribuirá al crecimiento del PIB e impulsará un 10% las matriculaciones de automóviles en España durante 2014, según los cálculos gubernamentales.

Además, el programa de incentivos tendrá un efecto fiscal positivo para las arcas públicas de alrededor de 700 millones de euros. De esta suma, 500 millones de euros corresponderán a los ingresos derivados del IVA y del impuesto de matriculación y 195 millones de euros corresponderán a otros ingresos en comercialización, financiación, seguros o transporte.

El Estado podrá intervenir en los parques nacionales en caso de catástrofe.

El Estado, coordinado con las comunidades autónomas, podrá intervenir directamente en los Parques Nacionales en caso de catástrofes o situaciones extremas, como los incendios forestales, según la nueva Ley de Parques Nacionales aprobada hoy en Consejo de Ministros para su remisión a las Cortes.

El texto que contempla, a pesar de las ONG, la posibilidad de navegar en el parque de Monfragüe y practicar vuelo sin motor en Guadarrama, introduce la puesta en marcha de programas piloto que activen la economía sostenible y prevean la creación de "empleo verde" en las comarcas donde se ubican los parques.

Asimismo declara "incompatible" la caza deportiva y comercial, la pesca deportiva y recreativa y la tala con fines comerciales, y aumenta la superficie mínima requerida, y en los parques nacionales peninsulares marítimo-terrestres, por ejemplo, se incrementa desde las 15.000 hectáreas actuales hasta las 20.000.

La futura ley, según el Gobierno, ha incorporado "todas las observaciones" realizadas por el Consejo de Estado, relativas algunas de ellas a la posible invasión de competencias.